
Salkkuyhtiöidemme vahvat tulokset ja laaja hajautus nostivat Sifter-rahastoa lokakuussa, vaikka puolijohdelaitevalmistajien ja Alphabetin osakkeet laskivat. Rahaston arvo nousi +3,4 %, ja vuoden alusta tuottoa on kertynyt +25,3 % (PB-luokka, 31.10.2026).
Lokakuussa suurin osa salkkuyhtiöistämme julkaisi kolmannen neljänneksen tuloksensa, jotka olivat vahvoja. Laskijat kuitenkin löytyivät tekoälyn arvoketjusta, kuten puolijohdeyhtiöistä ja Alphabetista, kun markkina yritti arvioida, kuinka kauan tekoälyinvestointien vauhti jatkuu ja millaista tuottoa niistä voi odottaa ja milloin.
Muistathan, että rahaston historiallinen tuotto ei ole tae tulevasta.
Miksi Sifter on ylituottanut tänä vuonna?
Tänä vuonna markkinan suunta on vaihdellut nopeasti, ja yksittäiset teemat ovat heiluttaneet kursseja voimakkaasti. Tällaisessa markkinassa globaalin hajautuksen merkitys korostuu.
Kun salkkumme yhtiöt ovat eri maista ja eri toimialoilta, yhden markkinan tai teeman heikkous ei ratkaise rahaston tuottoa.
Sifter-rahaston ylituotto maailmanlaajuiseen osakeindeksiin verrattuna on vuoden alusta 8,9 prosenttiyksikköä (PB-luokka vs. MSCI ACWI, ISAC LN, 30.10.2026). Suurin osa ylituotostamme on syntynyt yhtiövalinnoista, loput pääosin sektoripainotuksista. Salkkumme koostuu pienestä joukosta huolella valittuja yhtiöitä, joita seuraamme ja tasapainotamme aktiivisesti.
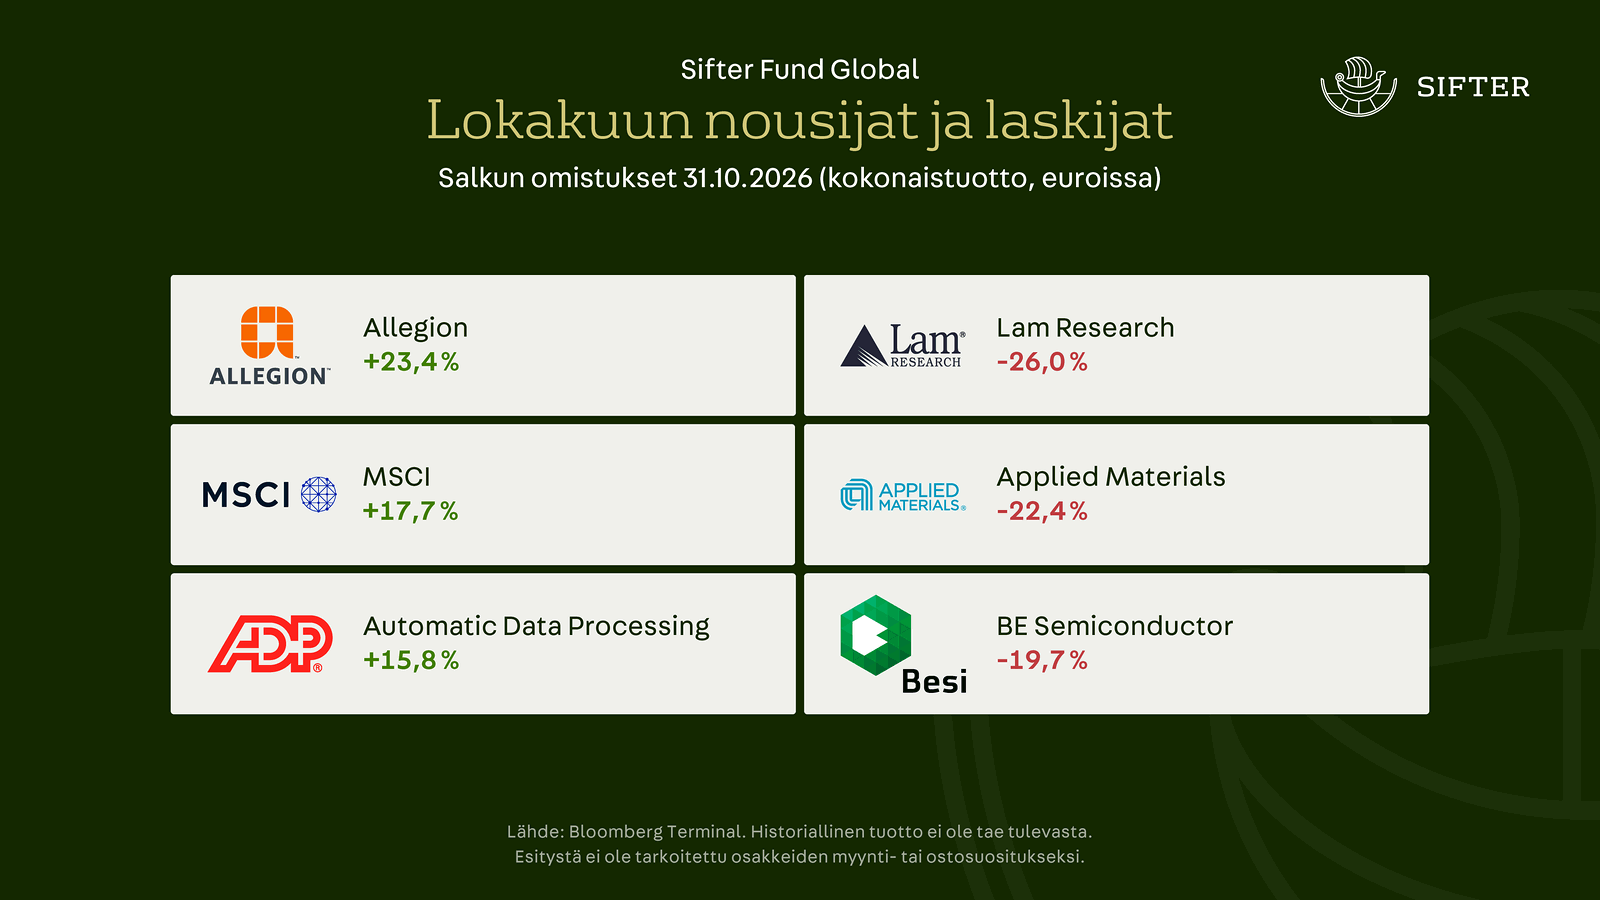
Kuukauden nousijat ja laskijat
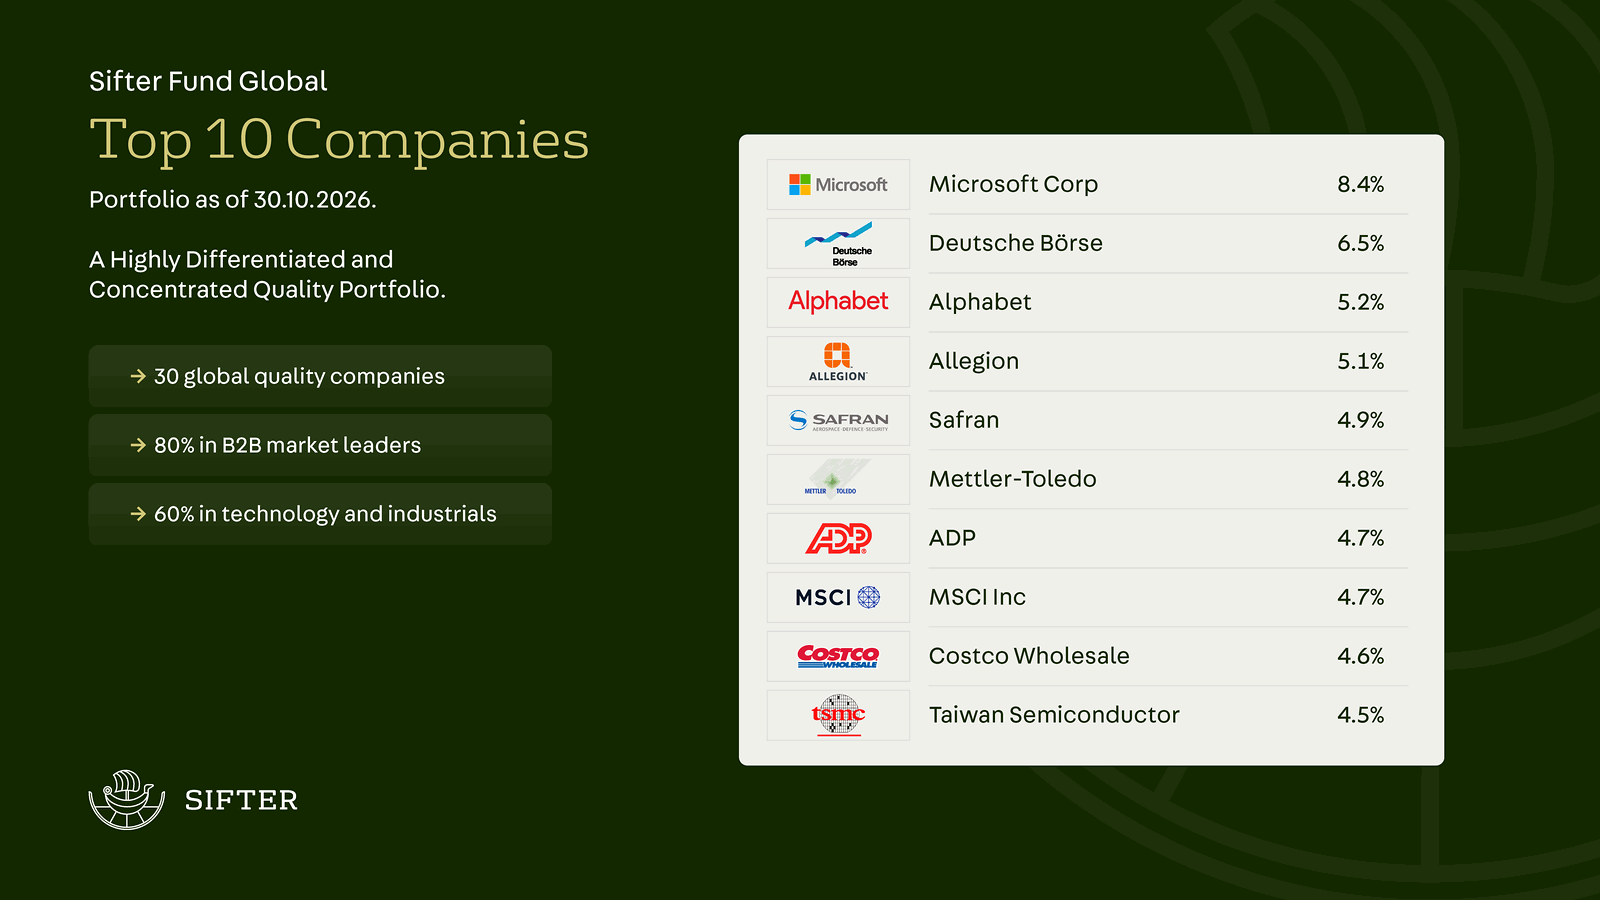
Suurimmat omistuksemme kasvavat
Kymmenen suurinta omistustamme muodostavat 53 % salkusta, joten niiden kehitys ratkaisee paljon. Kahdeksan niistä on jo raportoinut päättyneen kvartaalin lukunsa (Safran vain liikevaihtonsa). Liikevaihto kasvoi kaikilla, ja tulos kasvoi kaikilla paitsi Alphabetilla, jonka tulosta painoi sijoitustappio.
Kuukauden vahvin nousija oli Allegion (+23,4 %). Yhtiö valmistaa lukkoja, ovensulkimia ja kulunvalvontajärjestelmiä esimerkiksi kouluihin, sairaaloihin ja toimistoihin. Sijoitimme yhtiöön huhtikuussa 2026. Kolmannen kvartaalin liikevaihto kasvoi vuodentakaiseen verrattuna 9,6 % ja oikaistu osakekohtainen tulos 13 %, mikä ylitti analyytikoiden odotukset. Kasvua veti Amerikka, ja yhtiö nosti koko vuoden liikevaihto- ja tulosohjeistustaan.
MSCI (+17,7 %) hyötyi vilkkaasta osakemarkkinasta: indeksiliiketoiminnan tulot kasvoivat vuodentakaisesta 18 %, ja sen indekseihin sidottujen ETF-rahastojen varat nousivat ennätykselliseen 2,9 biljoonaan dollariin.
Safranin osake laski lokakuussa 18 %, kun lentokonemoottorien huolto- ja varaosaliiketoiminnan kasvu hidastui alkuvuoden huippuvauhdista. Juuri tämä liiketoiminta-alue tuottaa suurimman osan Safranin tuloksesta. Markkinaa huolettaa, että korkeat polttoainehinnat saavat lentoyhtiöt karsimaan lentoja, jolloin moottoreita huolletaan harvemmin. Huoltoliiketoiminnan kasvu on silti yhä vahvaa, ja yhtiö piti koko vuoden ohjeistuksensa ennallaan.
Puolijohteissa tulos ja kurssi erkanivat
Puolijohdeyhtiöiden tulokset olivat lokakuussa ennätyksellisiä. Heinä–syyskuussa TSMC:n tulos kasvoi vuodentakaisesta huimat 69 %, Lam Researchin 76 % ja BE Semiconductorin peräti 324 %. Silti puolijohdelaitevalmistajien osakkeet ovat laskeneet kesäkuun huipusta noin puolella.
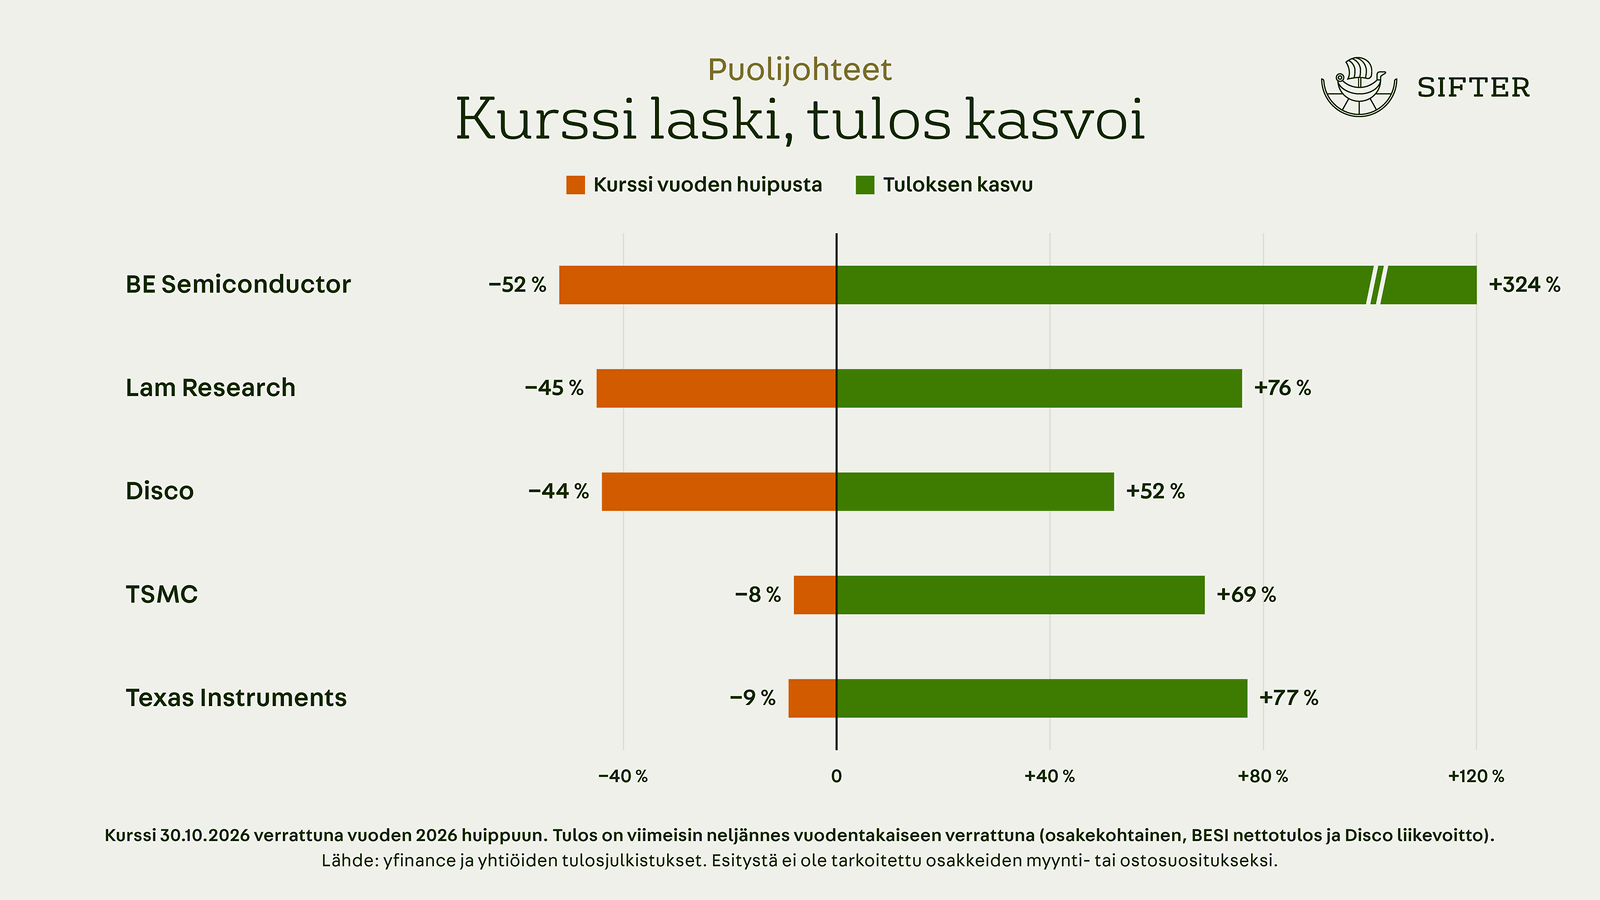
Miksi markkina on varovainen? Puolijohdelaitevalmistajien kasvua ajavat viime kädessä pilviyhtiöiden datakeskusinvestoinnit. Kun hyperskaalaajat, kuten Microsoft, Alphabet ja Amazon, ostavat lisää tekoälysiruja, TSMC:n kaltaiset sirujen valmistajat tarvitsevat uusia tehtaita ja niihin laitteita. Hyperskaalaajat ovat rahoittaneet nykyiset investointinsa pääosin omalla kassavirrallaan ja se alkaa olla käytetty. Kun vapaa kassavirta kääntyy negatiiviseksi, rahat on haettava lainoilla tai osakeanneilla ja se on herättänyt markkinoilla epäilyksiä. Kun investointien jatkumista aletaan epäillä, leikkaukset osuvat todennäköisesti ensimmäisenä laitevalmistajiin ja siksi kurssit ovat laskeneet.
Bloombergin keräämän konsensusennusteen mukaan analyytikot odottavat pilviyhtiöiden investointien kasvun hidastuvan tämän vuoden noin 91 %:sta 50 %:iin ensi vuonna ja 13 %:iin vuonna 2028.
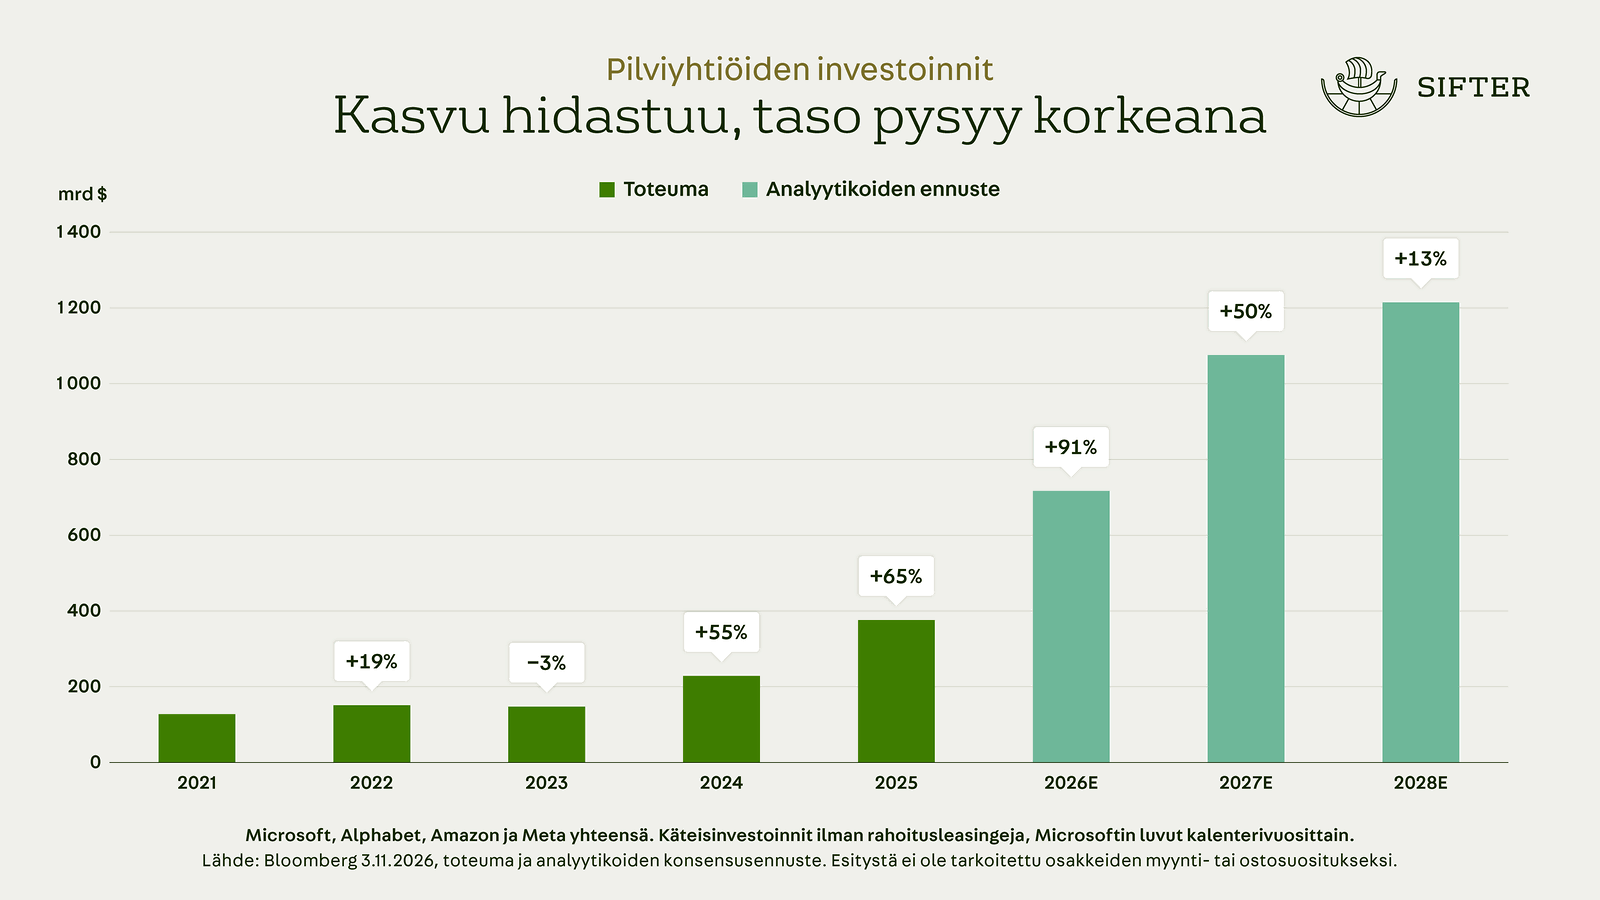
Miksi emme lisää puolijohdelaitevalmistajia, kun kurssit ovat laskeneet? Yksinkertaisesti siksi, että katsomme pidemmälle. Laitevalmistajilla on näkyvyyttä pariksi vuodeksi, ja ensi vuoden näkymät ovat vahvat, mutta Sifterin sijoitusstrategiassa arvioimme yhtiöitä viiden vuoden päähän.
Laitevalmistajat myyvät laitteita uusiin sirutehtaisiin. Uusia tehtaita rakennetaan, kun sirujen kysyntä kasvaa. Jos kasvu hidastuu, tehtaita tarvitaan vähemmän, vaikka sirujen kysyntä pysyisi suurena. Ennätysvuosi voi siksi olla syklin huippu. Koska laitevalmistajien tuloksia on vaikea ennustaa pitkälle, ennusteemme ovat varovaisia ja niiden valossa osakkeet ovat yhä melko hintavia Sifter-salkkuun verrattuna.
Syklisessä yhtiössä sijoittajaa uhkaa kaksi riskiä: tulos voi jäädä ennusteesta, tai markkina ei enää maksa yhtiöstä samaa hintaa.
Pahimmillaan molemmat toteutuvat yhtä aikaa ja silloin hyväkin yhtiö voi olla huono sijoitus. Siksi emme ole vielä lisänneet näiden yhtiöiden painoa, vaikka niiden osakehinnat ovat laskeneet reilusti. Olemme toki valmiita muuttamaan mieltämme, jos saamme lisää näkyvyyttä yhtiöiden pitkän aikavälin tuloskasvusta tai jos niiden arvostus laskee meille houkuttelevalle tasolle.
Ovatko datakeskusinvestoinnit kannattavia?
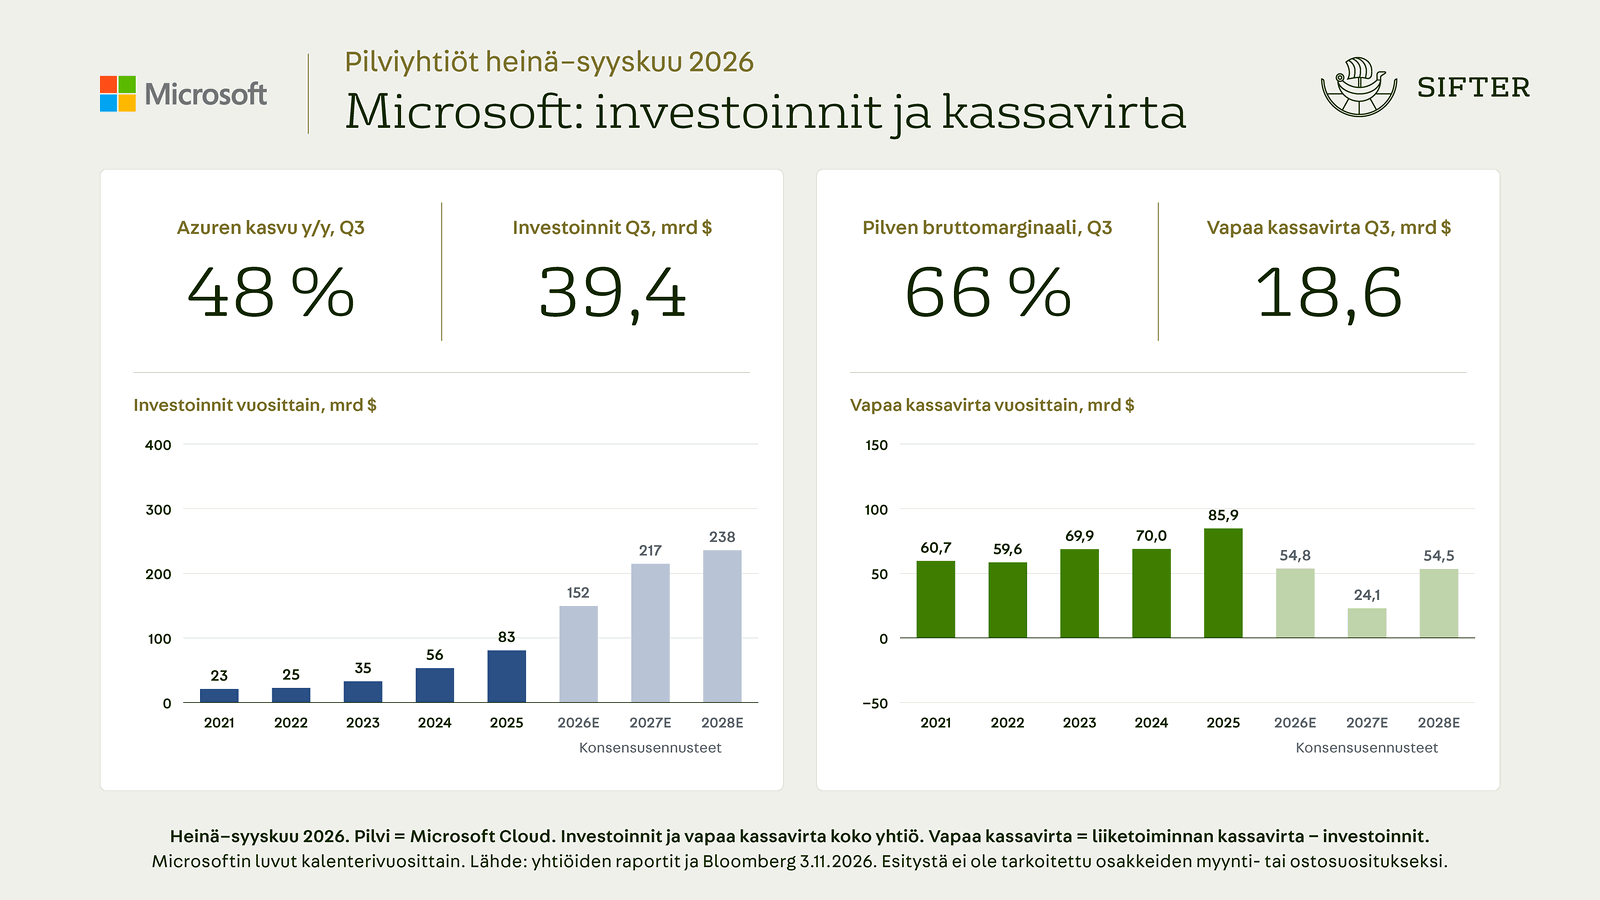
Salkussamme on kaksi pilviyhtiötä, Microsoft ja Alphabet. Molempien tekoälyliiketoiminta kasvaa rajusti, ja kysyntä ylittää yhä kapasiteetin.
Microsoft saa yhä enemmän irti olemassa olevasta kapasiteetistaan. Pullonkauloja on saatu auki, ja olemassa olevan kapasiteetin kannattavuus on parantunut: pilviliiketoiminnan bruttomarginaali nousi edellisestä neljänneksestä 66 %:iin. Investointinsa yhtiö rahoittaa omalla kassavirrallaan ja leasingjärjestelyillä, ja ohjeistuksen mukaan vapaa kassavirta pysyy ainakin toistaiseksi positiivisena, toisin kuin monella muulla pilviyhtiöllä. Lisäksi Microsoft palautti osakkeenomistajille noin 10 miljardia dollaria osinkojen ja omien osakeostojen muodossa.
Alphabetilla on tekoälyn koko arvoketju: omat tekoälysirut, oma pilvi-infrastruktuuri ja omat kielimallit. Google Cloudin kannattavuus on parantunut nopeasti: liikevoittomarginaali nousi vuodessa 24 %:sta 36 %:iin. Samalla investoinnit kuitenkin kaksinkertaistuivat ja ylittivät liiketoiminnan vapaan kassavirran, ja yhtiö keräsi 41,4 miljardia dollaria osakeannilla ja lainoilla.
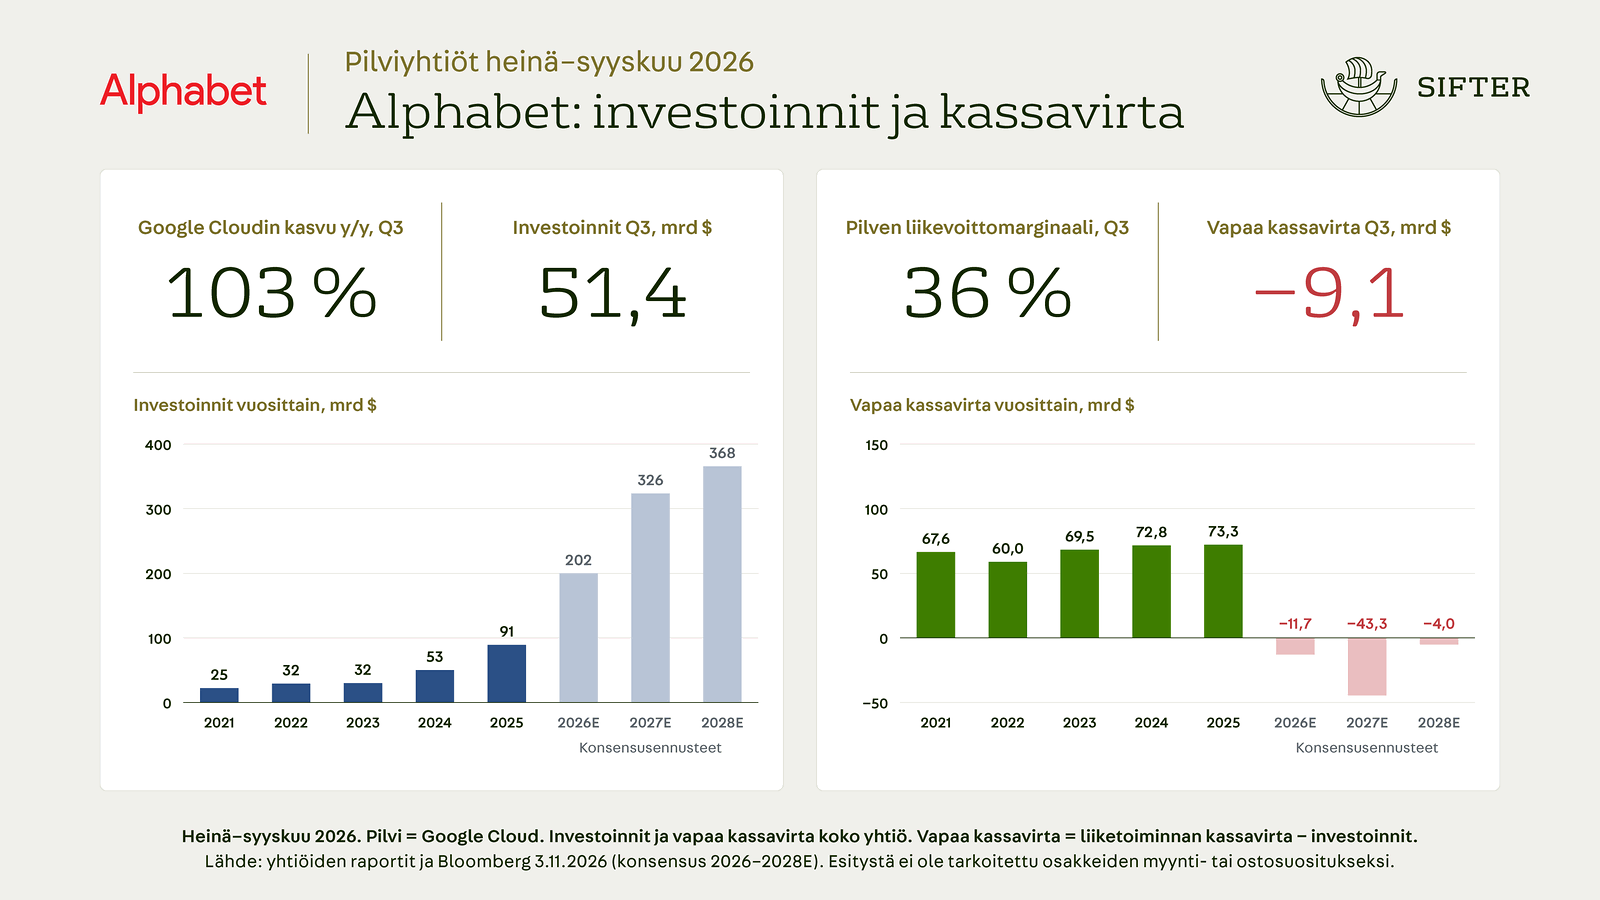
Alphabetin suurin kysymys on hakuliiketoiminnan kasvun hidastuminen. Tekoäly näyttää syövän Googlen hakuliiketoimintaa, joka on yhä hieman yli puolet koko yhtiön liikevaihdosta. Jos hakuliiketoiminnan kasvu jatkaa hidastumistaan, sama kassavirta, jolla investointeja rahoitetaan, jää odotettua pienemmäksi. Alphabetin osake laski lokakuussa 17 %, mikä näkyi myös rahaston tuotossa, mutta muiden omistustemme vahva kehitys paikkasi sen.
Mikä voisi muuttaa kuvan? Jos liiketoiminnan kassavirta vahvistuu merkittävästi esimerkiksi Google Cloudin kasvun myötä ja riittää rahoittamaan vielä suuremmat investoinnit, huoli rahoituksesta hälvenee. Sitä seuraamme joka neljännes.
Tekoälyn voittajia ei ratkaise investointien määrä, vaan se, kuinka nopeasti investoinnit muuttuvat kassavirraksi.
Teollisuus on kasvussa
Elokuussa kerroimme, että teollisuus alkaa liikkua. Lokakuun tulokset vahvistivat kuvaa. Globaali teollisuuden ostopäällikköindeksi (PMI) on korkeimmillaan yli neljään vuoteen, ja uusia tilauksia tulee nopeimmin samaan aikaan.
Sama näkyy salkkuyhtiöidemme arjessa. Texas Instrumentsin siruja käytetään tehtaiden automaatiossa, sähköverkoissa ja koneiden ohjauksessa, ja yhtiön teollisuusmyynti nousi ensimmäistä kertaa neljään vuoteen uuteen huippuun. Atlas Copcon kompressoreita ja tyhjiöpumppuja tilataan tehtaisiin ja puolijohdetuotantoon, ja tyhjiötekniikan tilaukset lähes kaksinkertaistuivat.
Kasvu ei kuitenkaan ole tasaista. Pohjois-Amerikka ja Aasia vetävät, ja Eurooppa jää jälkeen. Atlas Copcon tilauksissa ero oli selvä, ja Allegionin kansainvälinen myynti polki paikallaan Länsi-Euroopan heikkouden vuoksi.
Pidämme teollisista B2B-yhtiöistä, koska niiden liiketoiminta on ennustettavaa ja tekoäly tehostaa sitä uhkaamisen sijaan.
Yhteenveto
Lokakuu oli hyvä kuukausi, ja salkun nousu oli laaja. Yksittäinen kuukausi kertoo kuitenkin vähän siitä, mikä sijoittamisessa lopulta ratkaisee.
Pitkällä aikavälillä osakkeen arvo seuraa yleensä yhtiön tuloskasvua. Lyhyellä aikavälillä kurssit liikkuvat tunnelmien mukana: välillä ne rientävät tuloksen edelle, välillä jäävät jälkeen. Lokakuussa näimme molemmat.
Meidän tehtävämme on pysyä rauhallisena kumpaankin suuntaan.
Seuraamme yhtiöiden liiketoimintaa, pidämme kiinni arvostuskurista ja annamme ajan tehdä työnsä.
Kiitos luottamuksestanne.
Santeri Korpinen
CEO, Sifter Capital

