
Vuoden kolmas kvartaali oli tuottojen näkökulmasta selvästi tasaisempi kuin toinen kvartaali. Sifter-rahaston arvo nousi kolmannella kvartaalilla +2,0 % ja vuoden alusta rahasto on tuottanut +21,2 % (PB-luokka, 30.9.2026).
Vuoden ensimmäisen puolikkaan (1-6/2026) aikana puolijohdeyhtiöt tarjosivat jopa kolminumeroisia tuottoja ja ohjelmistoyhtiöiden osakkeet painuivat tekoälyuhan alla. Kolmannella kvartaalilla asetelma kääntyi toisinpäin.
Puolijohdeyhtiöiden kurssit kääntyivät heinäkuussa nopeaan laskuun. Käänne ei kuitenkaan tullut yllätyksenä, sillä yhtiöiden arvostustasot olivat nousseet korkealle.
Lyhyellä aikavälillä osakekurssien nousut ja laskut heijastavat ennemmin markkinan tunnelmaa kuin yhtiöiden todellista tuloskehitystä.
Muistathan, että rahaston historiallinen tuotto ei ole tae tulevasta.
Rahaston tuotto
Yli 23 vuoden historian mukaan Sifter-rahasto on voittanut sekä maailmanlaajuisen osakeindeksin että Morningstarin meille asettaman vertailukategorian. Tuottoero indekseihin nähden on kasvanut viimeisen kymmenen vuoden aikana.
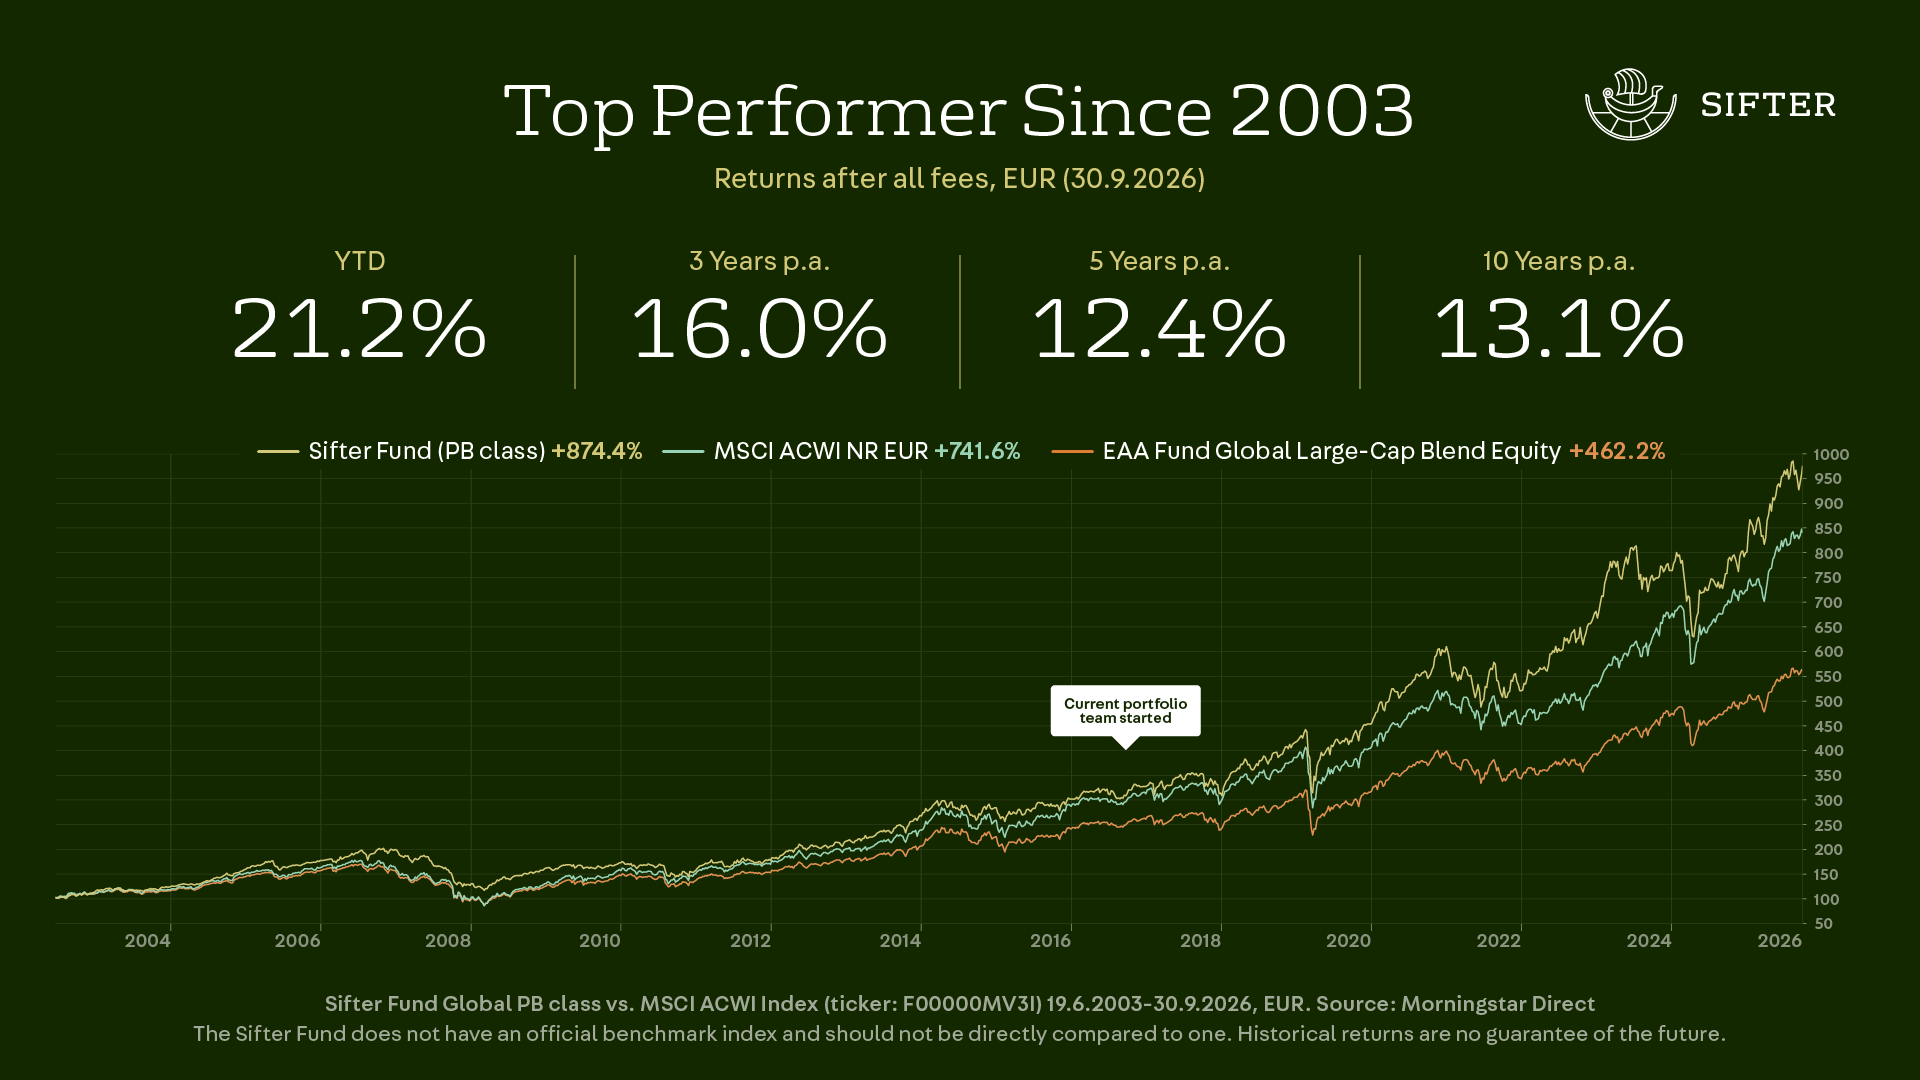
Vaikka Sifter ei voita indeksiä joka vuosi, juuri tasainen pitkän aikavälin tuotto on se, mitä sijoittajana arvostamme eniten. Se syntyy vuosien kuluessa, ei yksittäisessä kvartaalissa.
Kvartaalin nousijat
Kolmannen kvartaalin kovimmat osaketuotot nähtiin kolmessa hyvin erilaisessa yhtiössä, kussakin omista syistään.
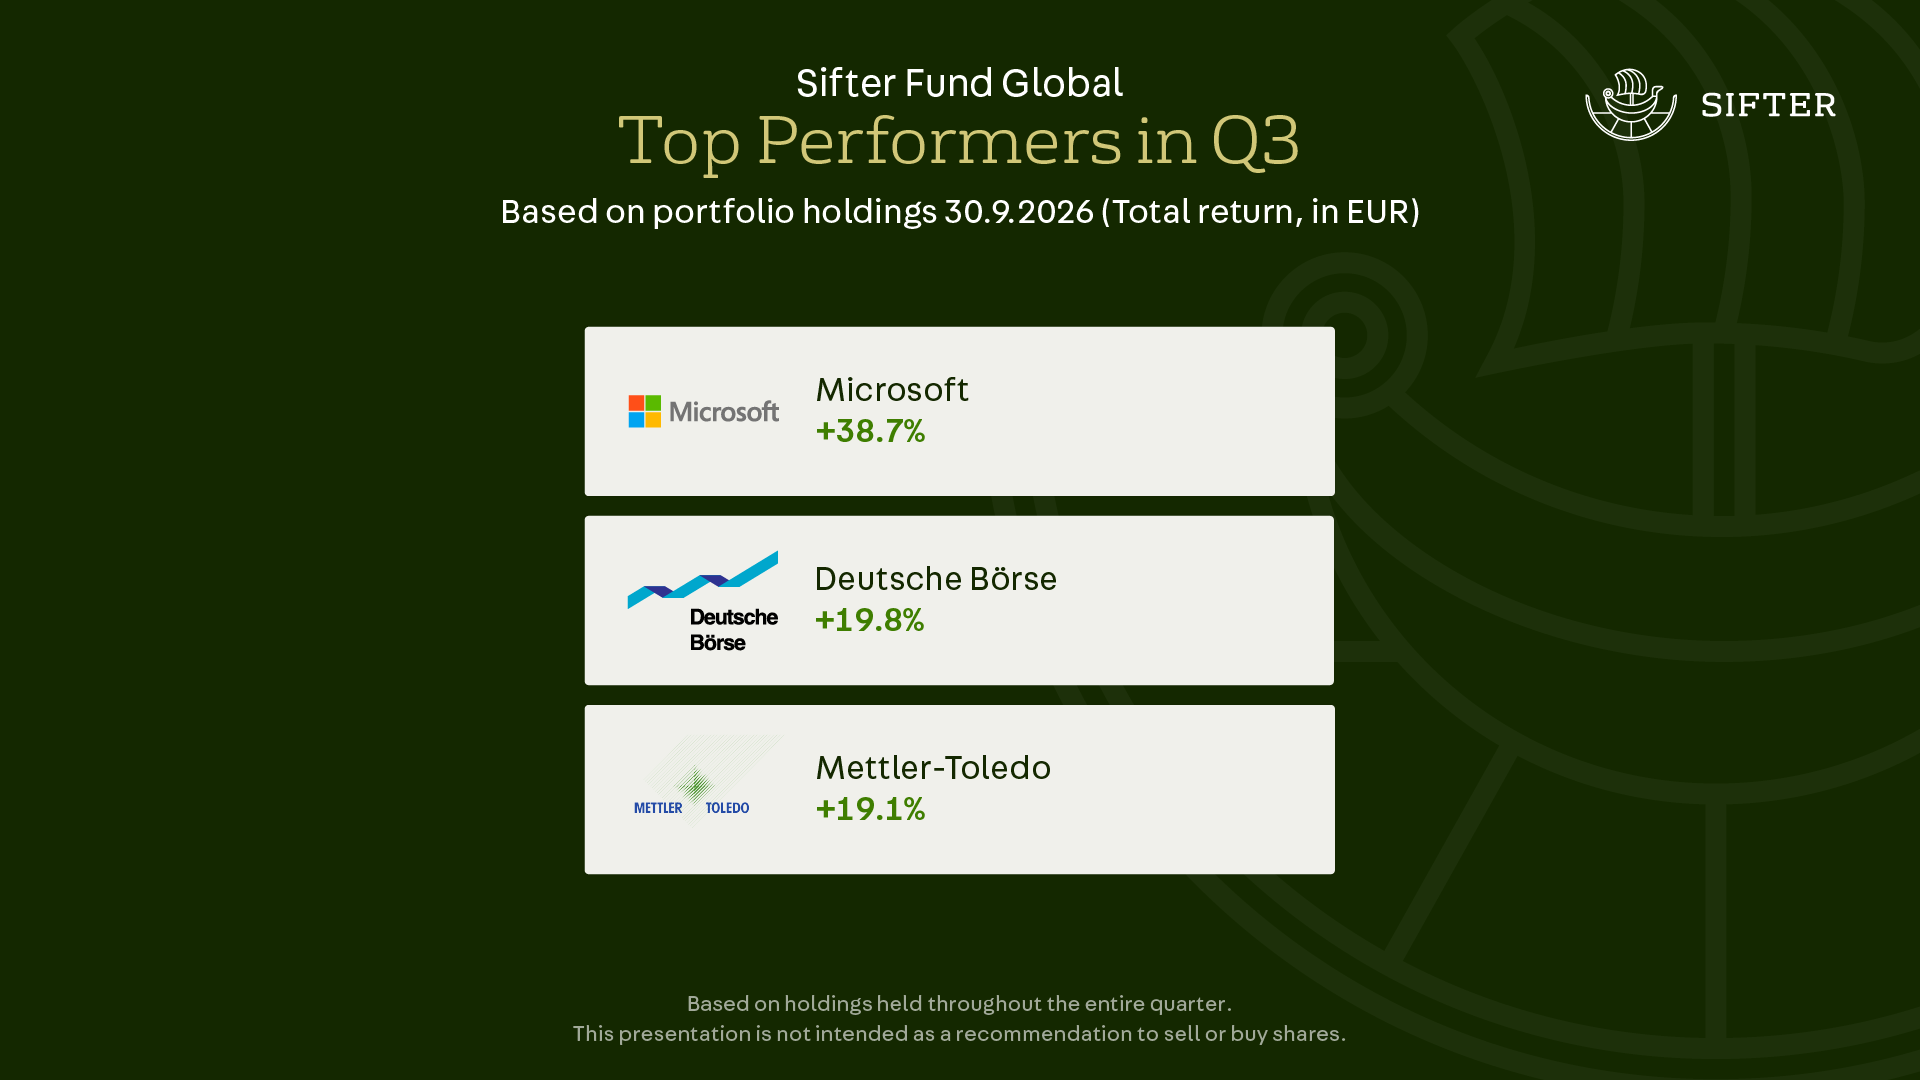
Microsoftin osake nousi kvartaalin aikana lähes 40 %, kun markkinan huoli tekoälyn disruptiouhasta hellitti ja yhtiön pilviliiketoiminta kasvoi odotettua vahvemmin. Sama myötätuuli nosti myös toista ohjelmistoyhtiötä, yhdysvaltalaista ADP:tä. Lisäsimme sen painoa salkussa jo kesäkuussa, kun osakehinta oli laskenut reilusti.
Lisäsimme Microsoftin painoa salkussa vuoden ensimmäisen ja toisen kvartaalin aikana, kun yhtiön osakehinta oli näkemyksemme mukaan alihinnoiteltu suhteessa yhtiön pitkän aikavälin tuottopotentiaaliin.
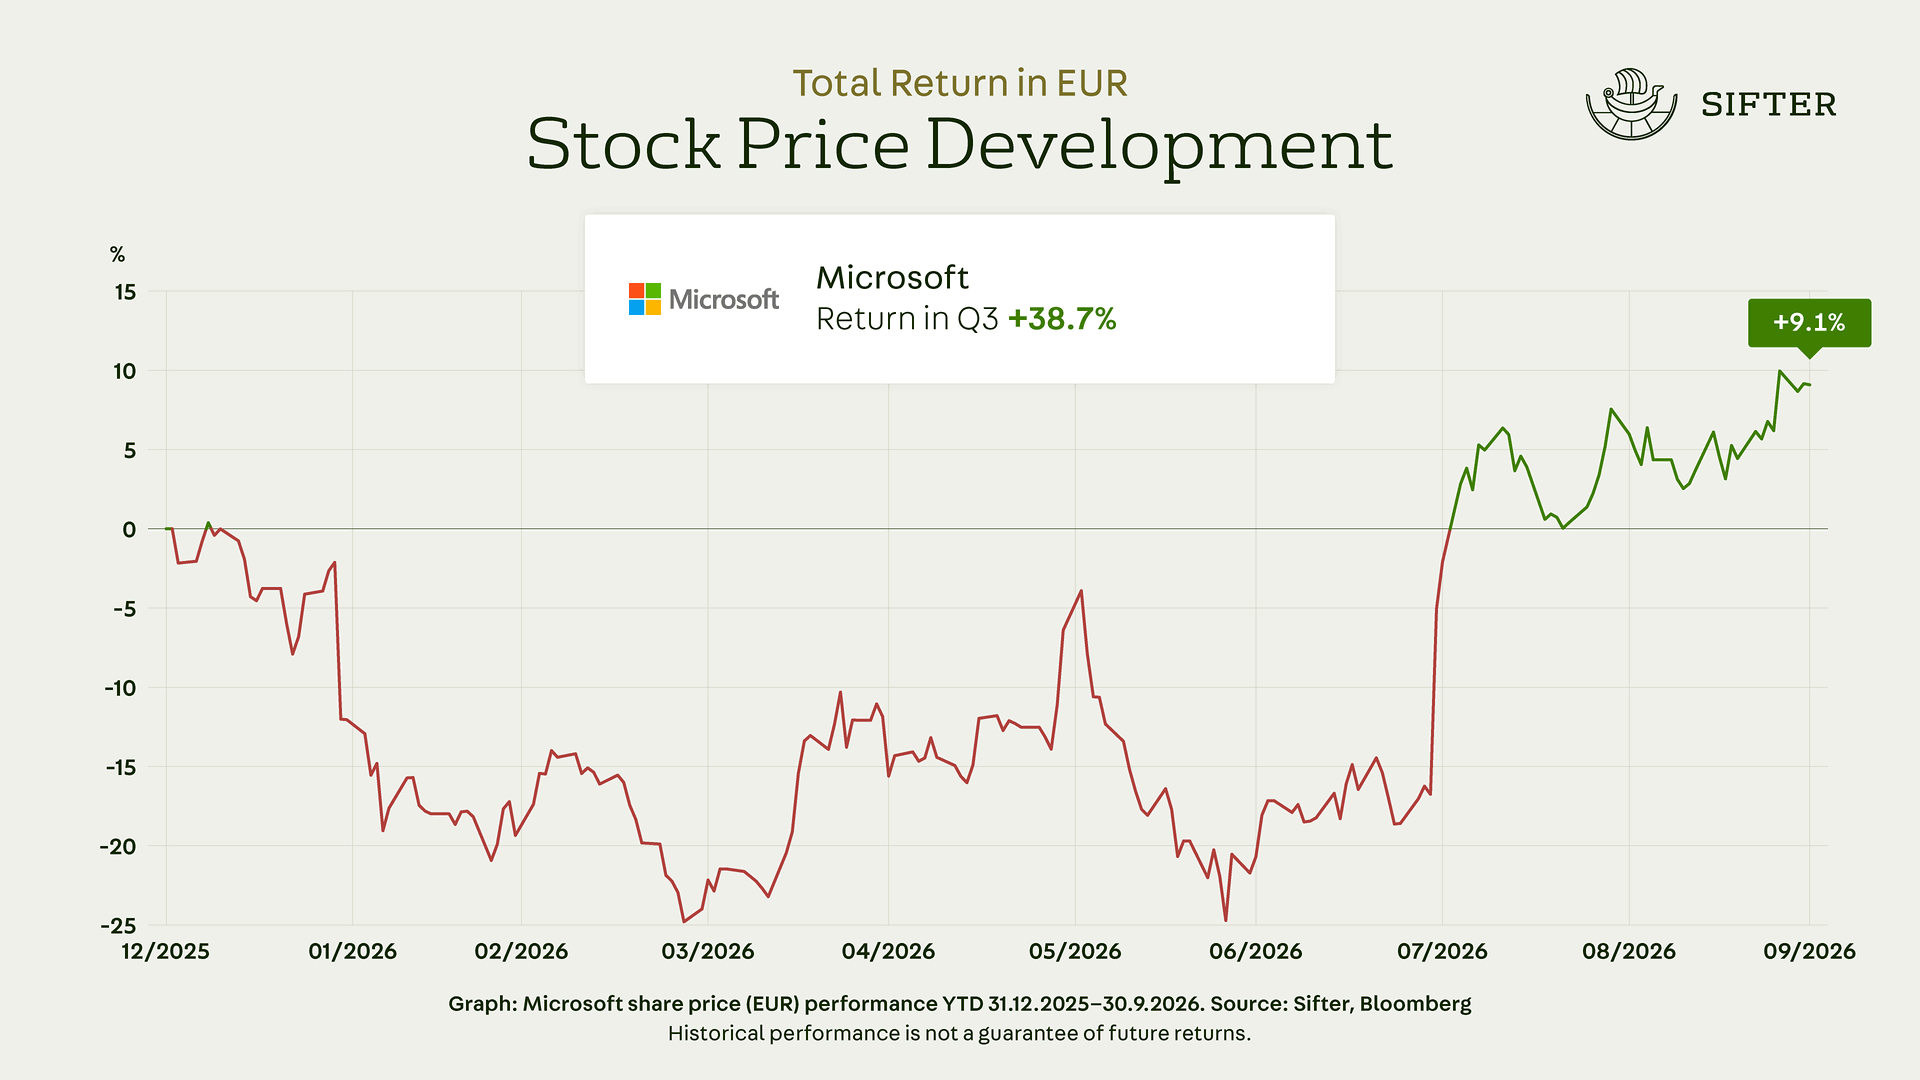
Deutsche Börsen kurssinousun takana oli osakemarkkinan vilkas kaupankäynti heinä-elokuun aikana. Yhtiö hyötyy defensiivisenä juuri markkinan heilunnasta ja vilkastuneesta kaupankäynnistä. Mettler-Toledon kohdalla lääketeollisuuden korvausinvestointien kysyntä näytti vihdoin palaavan usean hitaamman vuoden jälkeen.
Kvartaalin laskijat
Kolmannen kvartaalin laskijat olivat kaikki puolijohdealan laitevalmistajia.
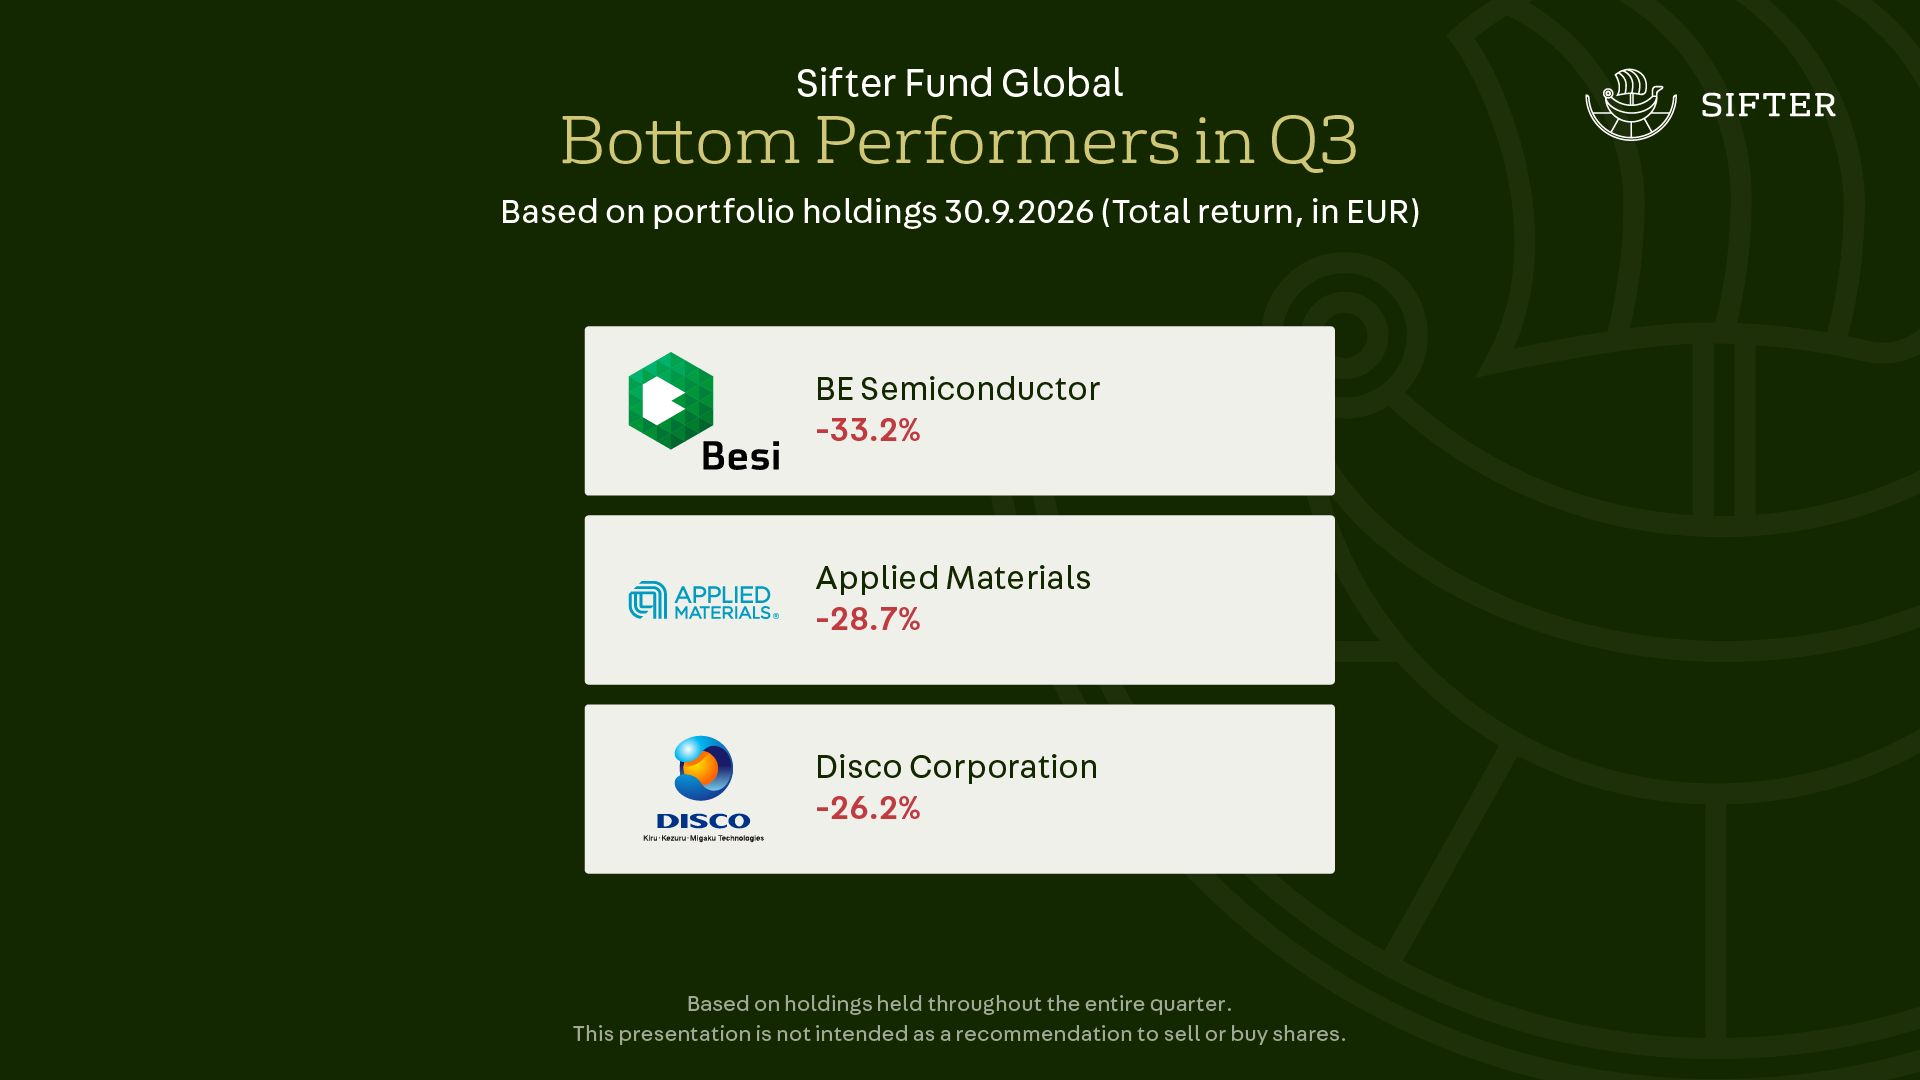
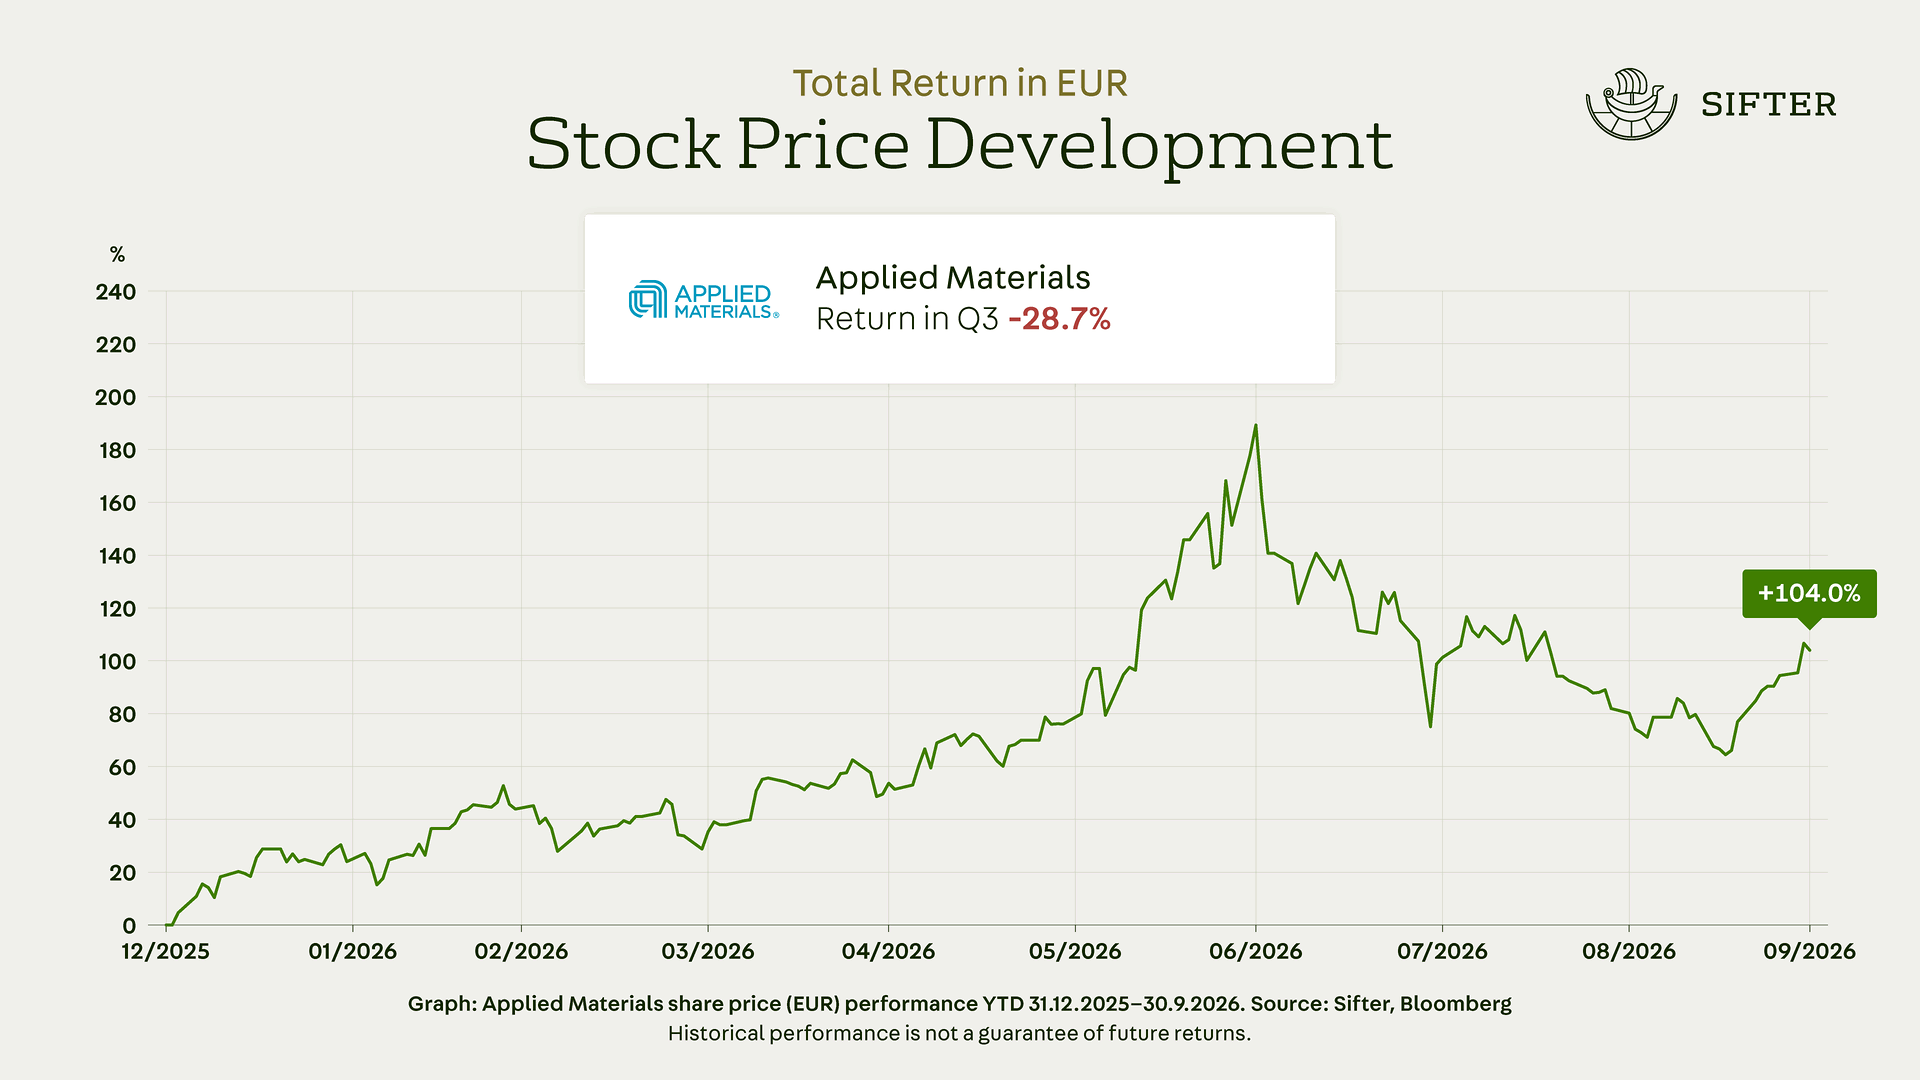
Puolijohdeyhtiöiden lasku ei ollut suuri yllätys, sillä yhtiöiden osakehinnat olivat nousseet toisen kvartaalin aikana nopeasti korkealle, ja markkina korjasi korkealle karanneita hintoja hieman alaspäin. Yhtiöiden liiketoiminnoissa ei tapahtunut heikentymistä.
Oman tutkimuksemme mukaan puolijohdealan toimijat ovat edelleenkin erittäin laadukkaita liiketoimintoja, ja omistamme edelleen kaikkia näitä yhtiöitä, joskin selkeästi pienemmällä painolla.
Puolijohdeyhtiöiden hintojen lasku kannattaa suhteuttaa niiden alkuvuoden kovaan nousuun. Vuoden alusta jokainen näistä on yhä vahvasti voitollinen sijoitus.
Salkun Top 10 -sijoitukset
Salkun kymmenen suurimman yhtiön painot eivät ole tasaisia, vaan heijastavat näkemystämme kunkin yhtiön liiketoiminnan ennustettavuudesta, riskeistä ja tuottopotentiaalista. Microsoftin lähes 9 %:n paino on seurausta kvartaalin vahvasta kurssinoususta, emmekä välttämättä pidä sitä näin korkealla pitkällä aikavälillä.
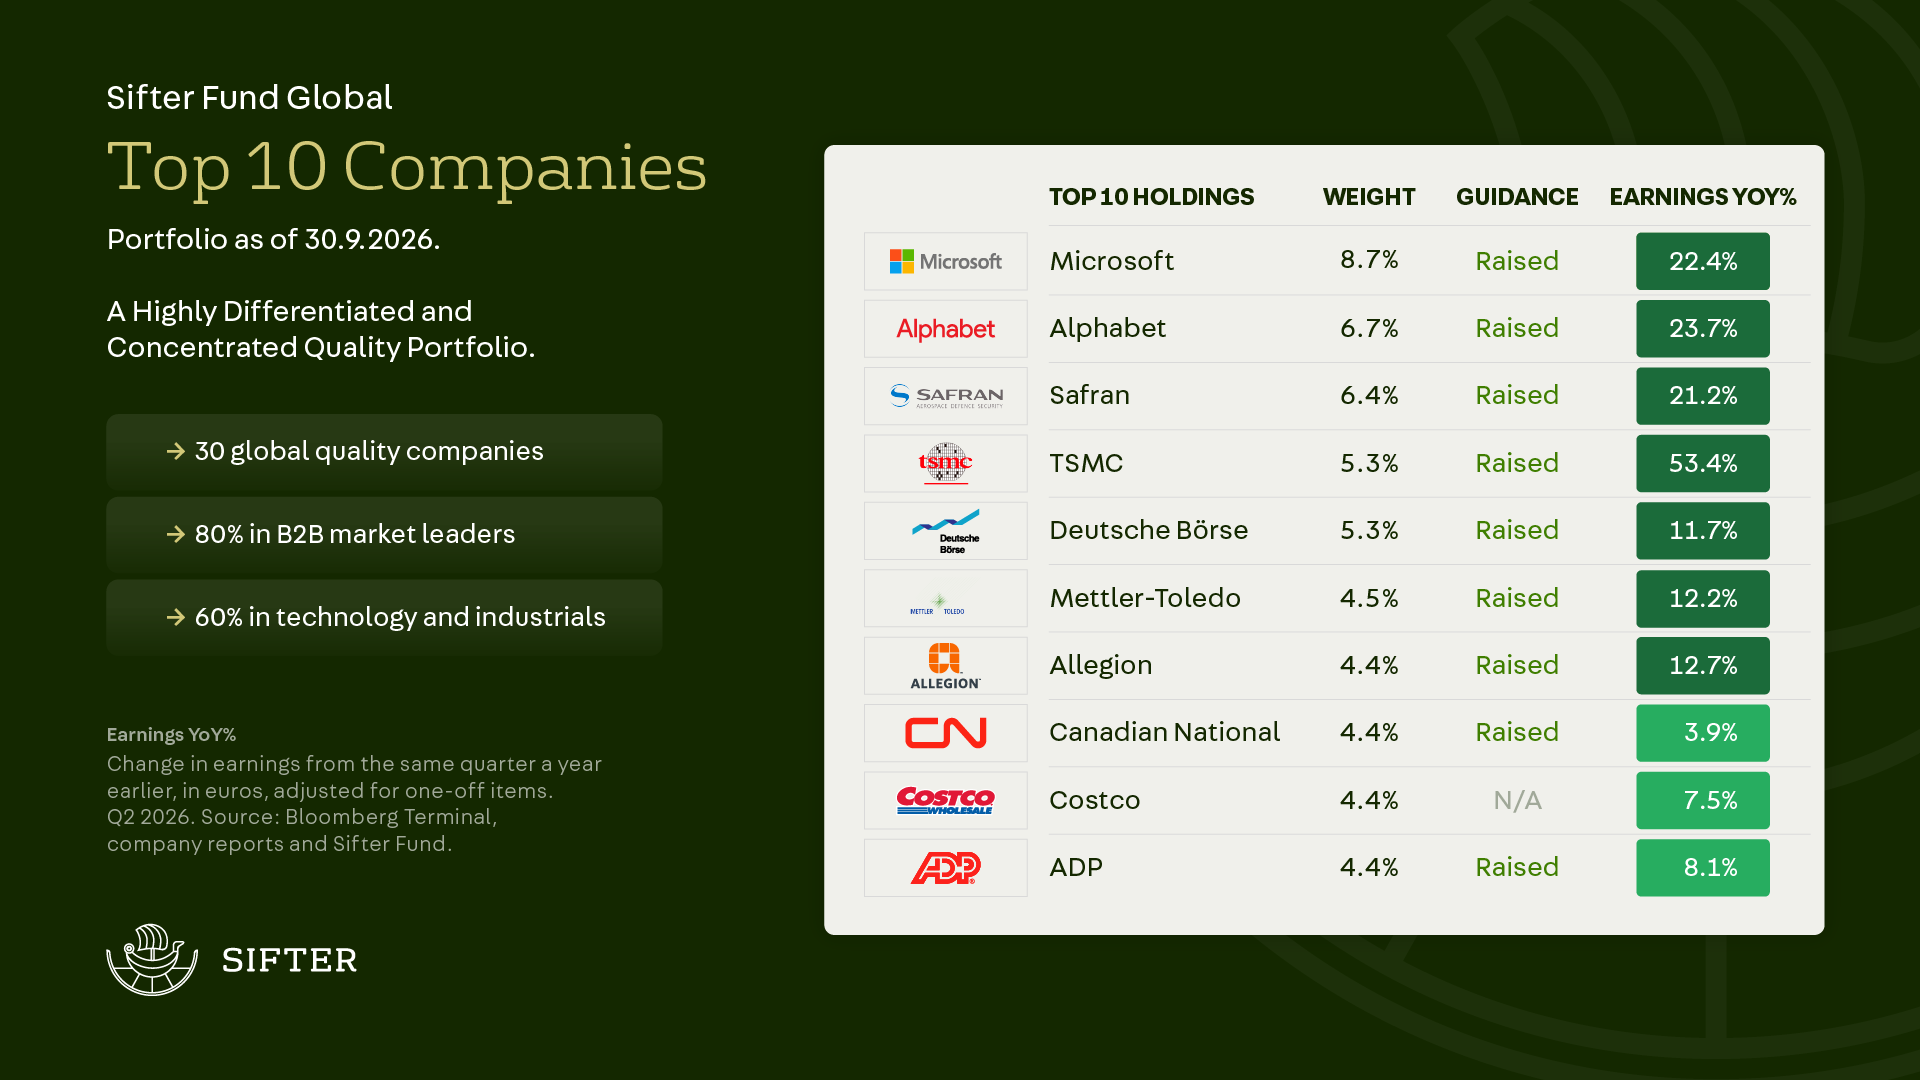
Yhdeksän kymmenestä suurimmasta omistuksesta on B2B-markkinajohtajia, ja niiden liiketoimintamallit ovat mielestämme ennustettavampia kuin useilla kulutustavara- ja brändivetoisilla yhtiöillä.
Ainoa kuluttajayhtiö (B2C) kymmenen suurimman yhtiön joukossa on jäsenyyksiin perustuva päivittäistavarakauppa Costco, joka on suhdanteista riippumatta vakaa ja ennustettavasti kasvava liiketoiminta.
Salkun kymmenen suurinta yhtiötä ovat hajautuneet kuudelle eri toimialalle. Suurin painotus on teollisissa yhtiöissä, mutta joukossa on myös informaatioteknologiaa, rahoituspalveluita, terveydenhuoltoa ja päivittäistavaraa. On huomionarvoista mainita, että kymmenen suurimman yhtiön joukossa on vain yksi selkeästi puolijohdealan yhtiö, TSMC.
Yhtiöidemme lyhyen aikavälin tuloskasvu on tällä hetkellä rivakkaa, mutta keskitymme ennen kaikkea pidemmän aikavälin, viiden vuoden, tuloskasvupotentiaalin tutkimiseen.
Salkun muutokset Q3
Olimme kvartaalin aikana suhteellisen aktiivisia. Myimme viimeisetkin Novo Nordiskin osakkeet ja jatkoimme Applied Materialsin, Lam Researchin ja jopa Safranin keventämistä. Puolijohdeyhtiöiden kevennys jatkui heinäkuun alkupuolella, ennen puolijohdesektorin suurinta osakehintojen laskua.
Kokonaisuudessaan salkun muutokset heijastelevat näkemystämme siitä, missä näemme houkuttelevinta pitkän aikavälin tuottopotentiaalia.
Lisäksi haluamme välttää epävarmuuksia, joita edelleen liittyy tekoälyn disruptiouhkaan ja datakeskusinvestointien jatkuvuuteen.
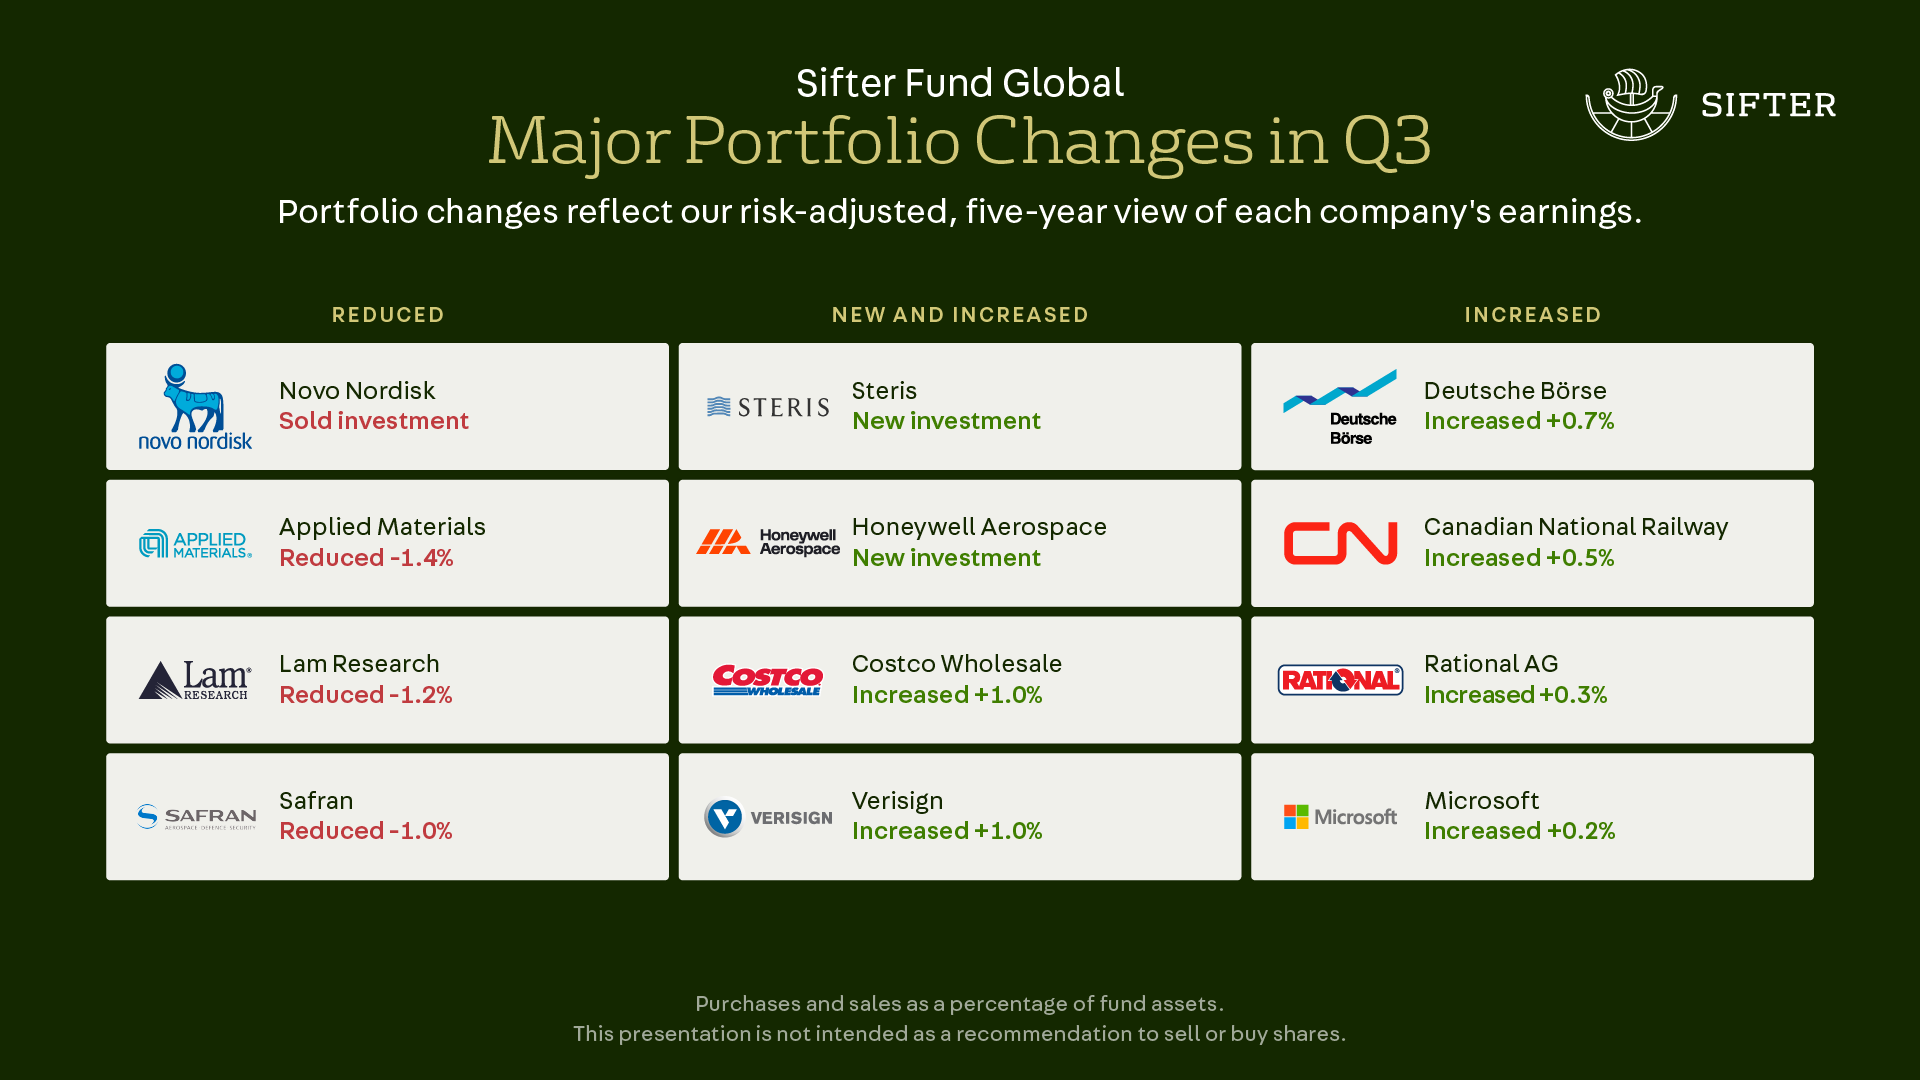
Kolmannen kvartaalin aikana salkkuun tuli kaksi uutta yhtiötä: Steris ja Honeywell Aerospace. Kerromme uusista yhtiöistä tarkemmin myöhemmissä raporteissamme.
Näiden lisäksi lisäsimme painoa useissa yhtiöissä: Costco, Verisign, Deutsche Börse, Canadian National Railway, Rational ja Microsoft.
Yhteinen teema salkun muutoksille on defensiivisyys.
Pidämme salkun nyt hieman defensiivisemmässä asennossa. Vaikka puolijohdeyhtiöiden arvostustasot ovat jo laskeneet, emme ole vielä nähneet tarvetta lisätä niiden painoa salkussa.
Positiiviset ajurit
Emme pyri ennustamaan markkinaa tai sen liikkeitä, vaan arvioimaan mahdollisia skenaarioita ja niiden vaikutuksia Sifter-salkun yhtiöille. Näemme seuraavan vuoden aikana kolme mahdollista positiivista ajuria.
Teollisuuden piristyminen
Teollisuuden aktiviteetti on piristynyt, erityisesti Yhdysvalloissa, usean supistumisvuoden jälkeen. Tämä skenaario voi tukea teollisuusyhtiöidemme tulosten kasvua. Teolliset yhtiöt ovat yli kolmannes Sifterin salkusta.
Kymmenen suurimman yhtiön tuloskasvun jatkuminen vahvana
Kymmenen suurimman tuloskasvu on tällä hetkellä vahvaa, ja tuloskasvumomentum saattaa hyvinkin jatkua talouskasvun kiihtyessä. Sifterin sijoitusstrategia katsoo viiden vuoden päähän, ja katsomme arvioissamme yli suhdannesyklien. Top 10 -yhtiöt kattavat 55 % salkustamme.
Laatuyhtiöiden arvostuspreemion palautuminen
Laatuyhtiöiden historiallinen arvostuspreemio on poikkeuksellisen matala suhteessa vähemmän laadukkaisiin yhtiöihin. Jos markkina alkaa arvostaa laatuyhtiöitä, käänne laadun eduksi ei olisi yllätys. Tämän kaltainen skenaario on hyvä tiedostaa, mutta sen varaan emme tietenkään laske mitään.
Riskit
Riskien rintamalla nousee kaksi asiaa: geopolitiikka ja rahapolitiikka.
Inflaation nopea nousu ja korkeammat korot painaisivat etenkin arvostuskertoimia, jotka ovat laatuyhtiöillä edelleen korkeammat kuin markkinalla keskimäärin. Toisaalta laatuyhtiöiden taseet ovat kuitenkin vahvat ja velkaisuus vähäistä, joten korkeammat korot eivät aiheuta niille kohonneita rahoituskustannuksia. Korkeat korot voivat myös hillitä investointeja, mikä saattaisi hidastaa pääomaintensiivisten yhtiöiden kasvua.
Geopolitiikassa ennen kaikkea Lähi-idän, eli Iranin sodan, vaikutukset ovat vaikeasti ennakoitavia. Toistaiseksi öljyn hinnan nousu ei ole vaikuttanut Sifterin yhtiöiden marginaalien laskuun. Lisäksi Sifter-rahaston salkku koostuu yhtiöistä monilta eri toimialoilta, ja tämä pienentää riskiä, joka osuisi vain yhteen toimialaan tai maahan. Lyhyesti sanottuna globaali hajautus tuo suojaa.
Yhteenveto
Kurssiliikkeet ovat lyhyellä aikavälillä markkinapsykologiaa, eivät liiketoimintaa.
Tehtävämme ei ole ennustaa kurssiliikkeitä, vaan omistaa oikeita yhtiöitä oikeaan hintaan ja antaa ajan tehdä loput. Kulunut vuosi on ollut jälleen varsinaista osakehintojen vuoristorataa, mutta on hyvä muistaa, että se on myös tarjonnut hyviä ostomahdollisuuksia ja erinomaista tuottoa.
Jatkamme valitulla strategialla: omistamme laadukkaita yhtiöitä globaalisti, säilytämme arvostuskurin ja olemme aktiivisia silloin, kun uskomme sen tuovan lisäarvoa sijoittajillemme.
Kiitos luottamuksestanne.
Santeri Korpinen
CEO

